Le cash atteint un record de 540 milliards de dirhams au Maroc
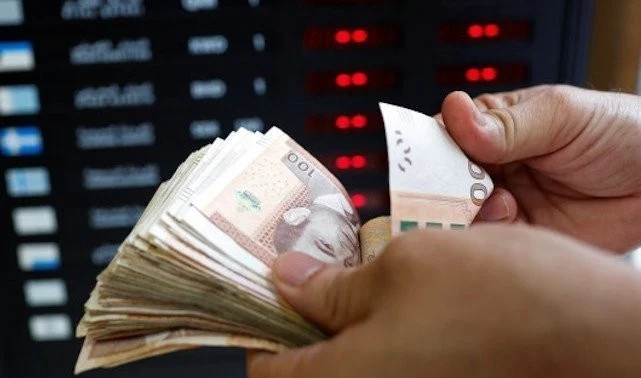
Le paiement numérique progresse, mais le cash ne recule pas : les deux usages avancent désormais en parallèle. À la fin de juillet 2026, la monnaie fiduciaire en circulation a atteint 540 milliards de dirhams. Ce record montre que la modernisation des paiements ne suffit pas, à elle seule, à modifier les pratiques quotidiennes.

L’hebdomadaire Finances News Hebdo rapporte que l’encours est passé de 491 milliards de dirhams à la fin de 2025 à 540 milliards sept mois plus tard. La hausse atteint 10 % depuis janvier, après une progression de 18 % en 2025. Bank Al-Maghrib souligne que cette demande de liquidités reste vigoureuse malgré la diversification des solutions numériques.
Le rythme a doublé après la pandémie
Entre 2010 et 2019, la circulation fiduciaire progressait d’environ 6 % par an. La moyenne est passée à 12 % entre 2020 et 2023, avant de ralentir à 5,2 % en 2024 sous l’effet de la régularisation fiscale volontaire. La reprise de 2025 a ensuite porté l’encours au double de son niveau d’avant la pandémie.
Cette trajectoire ne signifie pas nécessairement que les paiements électroniques régressent. Elle signale plutôt que le numérique n’a pas remplacé le billet dans une économie où les transactions quotidiennes restent fortement attachées aux espèces.
Les retraits par carte alimentent d’abord le numéraire
La demande de cash passe en premier lieu par les retraits effectués avec une carte bancaire aux guichets automatiques. Viennent ensuite les retraits directs ou par chèque en agence, l’encaissement des transferts reçus des Marocains résidant à l’étranger et les opérations de change portant sur des billets étrangers.
La carte apparaît ainsi comme un moyen d’accès au cash autant que comme un instrument de paiement. Bank Al-Maghrib associe cette préférence au niveau de l’activité économique, au poids de l’informel, aux contraintes fiscales, à l’inclusion financière et aux habitudes culturelles. La thésaurisation intervient également, sans que sa part puisse être mesurée précisément.
Une facture estimée à 0,3 % du PIB
Le coût du numéraire ne se limite pas à l’impression des billets. Sur un périmètre comprenant ses propres activités, celles des banques et celles des centres privés de tri, Bank Al-Maghrib l’évaluait déjà à environ 0,3 % du produit intérieur brut en 2023. S’y ajoutent les risques de perte et d’insécurité liés à la manipulation des espèces.
La question qui fâche est donc celle de l’acceptation : pourquoi le consommateur abandonnerait-il le cash si le paiement numérique reste indisponible chez certains commerçants, ou si son coût et son utilité ne lui paraissent pas suffisamment avantageux ? La Banque centrale place précisément l’extension des points de vente compatibles et la question tarifaire parmi ses priorités.
Une transition qui doit respecter le choix du consommateur
Depuis 2017, le Maroc a ouvert les activités de paiement à de nouveaux opérateurs. Le paiement mobile, la stratégie nationale d’inclusion financière et le virement instantané lancé en 2023 ont ensuite élargi l’offre. L’État poursuit parallèlement la dématérialisation de ses encaissements et décaissements, tandis qu’une monnaie digitale de banque centrale reste à l’étude.
Pour rappel, le besoin d’espèces connaît des pointes importantes. Entre le 13 et le 27 mai 2026, période entourant l’Aïd Al-Adha, Bank Al-Maghrib a enregistré 27,2 milliards de dirhams de retraits nets, contre 21,4 milliards en 2024 et 19,3 milliards en 2023. La transition ne pourra donc pas se décréter contre les usages : elle dépendra de solutions accessibles, acceptées et suffisamment utiles pour que le consommateur les choisisse.

